Tahsilat Yönetimi ile Nakit Akışını Korumak: 6 Adım
İçindekiler
- Girişimci ve Serbest Çalışanlar için Tahsilat Yönetiminin Önemi
- 6 Adımlık Tahsilat Yönetimi Stratejisi
- Uygulama Şablonu: Adım Adım Tahsilat Yönetimi
- Gerçek Dünya Uygulamaları ve Örnekler
- Sık Sorulan Sorular
Girişimci ve Serbest Çalışanlar için Tahsilat Yönetiminin Önemi ve Nakit Akışına Etkisi
Peki ya kis aylarında veya proje bazlı çalışmalarınızda tahsilat gecikmeleri yüzünden nakit akışınız nasıl etkilenir? Tahsilat yönetimi, yalnızca faturaları göndermekten ibaret değildir; doğru politikalar, net ödeme koşulları ve proaktif iletişim ile nakit akışını güvence altına alır. Uzmanlarin belirttigine göre, tahsilat süreçlerinde yaşanan 7–14 günlük gecikmeler, küçük işletmelerin likidite problemlerine yol açabilir. Deneyimlerimize göre, planlı bir yaklaşım 30 günlük ödeme süresini etkili şekilde yönetir ve ödemelerin zamanında alınmasını kolaylaştırır.
Bu rehber, girişimci ve serbest çalışanlar için tahsilat yönetimini bir bütün olarak ele alır: politika oluşturma, faturalandırma, ödeme seçenekleri, teşvikler ve risk yönetimi. Kesin olmamakla birlikte, disiplinli bir süreç yaklaşık %10–20 oranında daha hızlı tahsilat sağlar ve nakit akışını istikrarlı kılar.
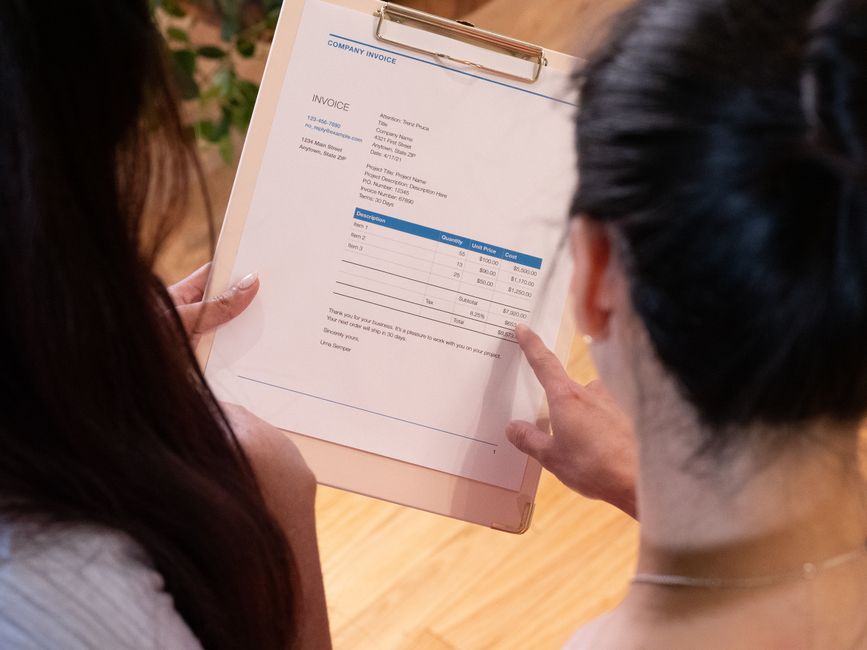
6 Adımlık Tahsilat Yönetimi Stratejisi ile Nakit Akışını Korumak
Aşağıdaki adımlar, kendi iş modelinize uyarlayabileceğiniz pratik bir çerçeve sunar. Her adım, günlük operasyonlarınıza kolayca entegre edilebilir. Unutmayın: Tahsilat yönetimi, uzun vadeli güvenin ve sürdürülebilirlik için temel bir çıpadır.
1. Müşteri Kredi Değerlendirmesi ve Tahsilat Politikasının Oluşturulması
- Yeni müşteriler için baseline kredi kontrolü ve minimum ödeme şartları belirlenir.
- Projeye özel ödeme takvimleri ve net ödeme süreleri yazılı olarak paylaşılır.
- Gecikme durumunda uygulanacak cezai şartlar açıkça belirtilir.
2. Faturalandırma Süreci ve Şeffaf Ödeme Koşulları
- Faturalar net, anlaşılır ve erken ödeme indirimlerini içerecek şekilde hazırlanır.
- Faturalandırma sıklığı sabittir ve otomatik hatalar en aza indirgenir.
- Çek veya banka transferi gibi ödeme kanalları açıkça listelenir.
3. Ödeme Seçeneklerinin Genişletilmesi ve Kolaylaştırılması
- Birden çok ödeme yöntemi (kredi kartı, EFT/Havale, dijital cüzdan) sunulur.
- Online ödeme linkleri ve mobil uyumlu e-fatura entegrasyonları kısa sürede uygulanır.
- Fatura üzerinde ödeme hatırlatıcılarının otomatik olarak iletilması sağlanır.
4. Erken Ödeme Teşviki ve Caydırıcı Önlemler
- Erken ödeme için küçük yüzde indirimleri veya sabit tutarlar uygulanır.
- Gecikmeler için adım adım hatırlatıcılar ve avukatlık maliyetleri riskine karşı önlemler belirlenir.
- İstatistiksel olarak en etkili hatırlatma zamanlamaları belirli verilerle takip edilir.
5. Tahsilat Risk Yönetimi ve Finansal Araçlar
- Tahsilat sigortası ve teminatları gibi koruma araçları gözden geçirilir.
- İcra süreçleri ve yasal danışmanlık için bütçe planlanır.
- Senet ve çek gibi alternatifleri gerektiğinde kullanmaya hazırlıklı olun.
6. Nakit Akışını İzleme ve Raporlama Şablonu
- Gerçek zamanlı bir tablo veya basit Excel/Sheets şablonu ile gelecek ödemeler izlenir.
- Gecikme oranları, ortalama ödeme süresi ve nakit dönüşüm süresi düzenli olarak raporlanır.
- Raporlar haftalık olarak güncellenir ve iş kararlarına yön verir.
Uygulama Şablonu: Adım Adım Tahsilat Yönetimi İçin Şablon
Aşağıda, 6 adımı bir araya getiren basit bir uygulama şablonu bulunmaktadır. Kendi iş akışınıza göre biçimlendirebilir, iş yönetim yazılımlarınıza aktarabilirsiniz:
- Yeni müşteri kaydı için kredi kontrolü ve ödeme koşulları belirleme.
- Proje başlangıcında fatura planı ve ödeme takvimi yazma.
- İlk faturayı otomatik hatırlatıcı ile göndermek için zamanlayıcı kurma.
- Çoklu ödeme seçeneklerini etkinleştirme ve bağlantı paylaşma.
- Erken ödeme için teşvik mekanizması kurma ve gecikme uyarılarını devreye alma.
- Gecikmeler için adli süreçler ve maliyetlerle ilgili planlama yapma.
- Nakit akışını izlemek için haftalık raporlar ve uyarılar.
Gerçek Dünya Uygulamaları ve Örnekler
Birçok serbest çalışan ve küçük işletme, tahsilat yönetimini günlük operasyonlar ile entegre ederek fark yaratır. Örneğin, bir dijital ajans, müşteri sözleşmesini imzalar imzalamaz fatura planınıinizi oluşturur ve her aşamada net ödeme koşullarını hatırlatır. Sabah işe giderken ödeme hatırlatıcılarını mobil cihazında kontrol eden bir freelancer grubunun, akışlarında belirgin düzelmeler gördükleri bildirilir. Bu pratikler, müşterilerle iletişimi güçlendirir ve ödeme sürecini basitleştirir.
İşletmenizin büyüklüğü ne olursa olsun, riskleri azaltmak için bir denge kurmak önemlidir. Cepte kısa vadeli çözümler yerine, uzun vadeli politika ve süreçlere yatırım yapmak, nakit akışını bozabilecek sürpriz gecikmeleri azaltır. Ayrıca, veriye dayalı kararlar almak, hangi müşterinin hangi ödeme koşullarına ihtiyaç duyduğunu netleştirir.
Sık Sorulan Sorular
1. Girişimci ve serbest çalışanlar için tahsilat yönetimi nasıl bir öneme sahiptir?
Tahsilat yönetimi, nakit akışını güvence altına alır ve operasyonların sürekliliğini sağlar. Erken uyarılar, net ödeme koşulları ve çoklu ödeme seçenekleri ile gecikme yüzdesi düşer ve finansal planlama daha gerçekçi hâle gelir.
2. Hangi ödeme yöntemleri nakit akışını iyileştirir?
Kredi kartı, banka transferi, dijital cüzdanlar ve mobil ödeme gibi çeşitli yöntemler, ödeme süresini kısaltır. Ayrıca otomatik hatırlatıcılar ve online fatura portalı sayesinde müşteriler ödemeyi hızlı yapar.
3. Tahsilat politikası nasıl belirlenir?
Yeni müşteriler için kredi riski ve ödeme koşulları net olarak belirlenir, kontratlarda bu maddeler açıkça yer alır. Gecikmeler için uygulanacak cezalar ve iletişim adımları önceden tanımlanır.
4. 6 adımlık strateji hangi iş modellerinde en etkilidir?
Kobiler ve serbest çalışanlar için uygundur; proje bazlı veya sabit ücretli çalışmalarda da esnek şekilde uygulanabilir. Temel prensipler: net koşullar, çeşitlilik, teşvikler ve izleme.
CTA: Şimdi adım atın; tahsilat süreçlerinizi netleştirmek ve nakit akışınızı güçlendirmek için bize ulaşın. Ücretsiz kısa bir analiz ile başlayabiliriz.