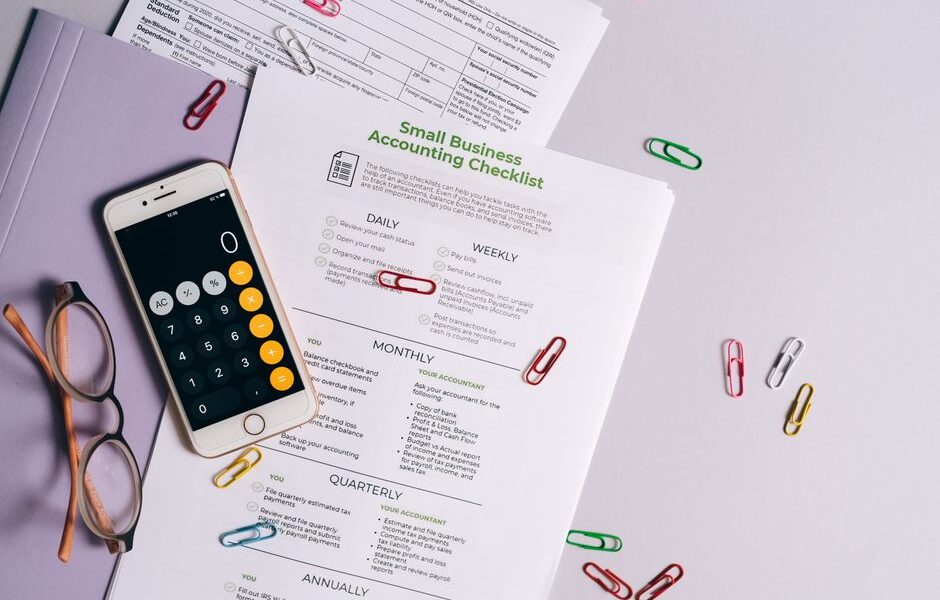
Nakit Akışı Tahmini ile Vergi Rezervi Oluşturma: 12 Aşamalı Rehber
Nitelikli İçindekiler
- Girişimci ve Serbest Çalışanlar İçin Aylık Nakit Akışı Tahmini Neden Önemlidir
- 12 Aşamalı Şablonla Vergi Rezervi Oluşturma: Adım Adım Rehber
- Gider ve Gelir Tahminleriyle Nakit Rezervini Güçlendirme
- Pratik Örnekler ve Oranlar: Aylık Nakit Akışı Hesaplama
- Uygulama ve Takip: Takvim ve Sorumluluklar
- Sık Sorulan Sorular
Girişimci ve Serbest Çalışanlar İçin Aylık Nakit Akışı Tahmini Neden Önemlidir
Girişimci ve serbest çalışanlar için nakit akışı, sadece ayın sonunda ne kadar para kaldığını göstermez. Aynı zamanda vergi ödemeleri, kur farkları, müşteri ödemelerinin gecikmesi ve beklenmedik giderlerle başa çıkmanıza olanak tanır. nakit akışı tahmini, mali dayanıklılığı artıran bir önlem olarak öne çıkar. Deneyimlerimize göre, gelir düzensiz olduğunda bile net bir bütçe ve rezerv ile operasyonlar sekteye uğramadan devam edebilir. Bu nedenle doğru bir tahmin modeli geliştirmek, alınacak kararların kalitesini doğrudan yükseltir.
Özellikle serbest çalışanlar için hedef, aylık giderlerinizin ve vergilerinizin ödenmesini güvence altına alacak bir nakit rezervi oluşturmaktır. Peki, nereden başlayacaksınız? Basit ama etkili bir süreç olan nakit akışı tahmini, şu unsurları içerir: gelirin değişkenliği, sabit giderler, değişken giderler ve vergi yükümlülükleri. Kesin olmayan bir gelirle çalışsanız bile, senaryo bazlı planlama bu belirsizliği azaltır ve kararlarınızı sağlamlaştırır.
12 Aşamalı Şablonla Vergi Rezervi Oluşturma: Adım Adım Rehber
İşte uygulanabilir bir yol haritası. Aşamaları kendi işinizin dinamiklerine göre adapte edebilirsiniz.
- Adım 1: Gelir tahminiyle başlayın – önceki aylardan ortalama gelir ve en düşük aylık performans senaryosunu kaydedin.
- Adım 2: Giderleri sabitleyin – kira, yazılım, sigorta gibi sabit giderleri netleştirin.
- Adım 3: Değişken giderleri belirleyin – müşteriye bağlı maliyetler ve pazarlama harcamaları için aralıklar belirleyin.
- Adım 4: Vergi rezervi hedefi koyun – aylık vergi yükümlülüğü için %15-25 arasında bir rezerv hedefi belirleyin.
- Adım 5: Nakit akışı tablosu kurun – beklenen girişler ve çıkışları aylık olarak sıralayın.
- Adım 6: Akış için güvenlik marjı ekleyin – beklenmedik gecikmeleri karşılamak için %10-20 ekleme yapın.
- Adım 7: Fatura yönetimini entegre edin – geciken ödemeler için aksiyonlar ve hatırlatıcılar belirleyin.
- Adım 8: Borç ve faiz durumunu analiz edin – kısa vadeli borçlar için ödeme takvimini netleştirin.
- Adım 9: Vergi önceliklerini sıraya alın – mevcut vergi avantajları ve kesintileri en üst düzeye çıkarmaya çalışın.
- Adım 10: Senaryo tabloları oluşturun – en iyi, en kötü ve gerçekçi senaryolarla planı test edin.
- Adım 11: Karar noktalarını belgelendirin – hangi koşullarda hangi tasarruf veya yatırım kararlarının alınacağını belirtin.
- Adım 12: İzleme ve güncelleme – her ay sonu rezervinizi ve nakit durumunuzu yeniden gözden geçirin.
Bu adımlar, nakit akışı tahmini konusunda disiplinli bir yapı kurmanıza yardımcı olur. Şablon, basit hesap tablolarıyla da uygulanabilir ve gerektiğinde ileri düzey finansal modellerle zenginleştirilebilir. Unutmayın ki düzenli güncelleme, en güvenilir sonuçları sağlar.
Gider ve Gelir Tahminleriyle Nakit Rezervini Güçlendirme
Nakit rezervinizi güçlendirmek için her iki yönü de dengede tutmalısınız. gelir tahmini doğruluk oranını yükseltmek için geçmiş veriyi analiz edin: hangi müşteriler hangi ödeme tarihlerini tercih eder? Doğrulama amacıyla en az üç farklı gelir senaryosu oluşturun. Gider tarafında ise sabit giderleri azaltmaya odaklanın; teknik altyapı maliyetlerinde uzun vadeli anlaşmalar, esnek maliyetler ve abonelikleri gözden geçirme gibi yöntemler uygulanabilir.
Ayrıca vergi rezervi için hedeflediğiniz oranı netleştirin. Uzmanların belirttigine göre, serbest çalışanlar için vergi ödemeleri ayın ilerleyen günlerinde artış gösterebilir. Bu yüzden rezervinizi aylık net gelirin %15-25’i arasına yerleştirmek, ani vergi yükümlülüklerinde sizi korur. Cogu durumda, bu oran kişisel vergi dilimi ve iş yapısına göre değişiklik gösterebilir.
Pratik Örnekler ve Oranlar: Aylık Nakit Akışı Hesaplama
Örnek bir senaryo üzerinden nasıl bir tablo kurabileceğinizi görelim. Ay geliri 12.000 TL olsun. Sabit giderler 4.500 TL, değişken giderler 2.000 TL ve vergi rezervi için hedef %20. Böylece toplam çıkış 6.700 TL olur. Kalan nakit 5.300 TL ise rezerv hedefinizi karşılamalıdır. Eğer gecikme riskleri ve beklenmedik giderler için %15 güvenlik marjı eklersek, net rezerv 6.095 TL’ye ulaşabilir. Bu tür hesaplar, gerçek dünyada sizinkiyle karşılaşacak bütçe dengesini netleştirir.
Başka bir örnekte, farklı bir müşteri portföyünüz varsa geliri %10 artışlı veya azalışlı modellerle test etmek akıllıca olur. Uzun vadede, nakit akışı tahmini yalnızca bir rapor değil, günlük operasyonların rehberidir. Özellikle aylık planı oluştururken, vergi ödemelerinin hangi ayda yapılacağını belirlemek için takvim kullanmak, hataların önüne geçer.
Uygulama ve Takip: Takvim ve Sorumluluklar
Takip için basit bir ritim kurun: her hafta cash-flow için kısa bir kontrol, her ay sonunda ayrıntılı raporlama. Sorumluluk dağılımı net olsun: siz kendi işinizde finansal planı hazırlayın, bir hesap uzmanı veya mali müşavire ise sadece onay için başvurun. Ayrıca müşterilere fatura gönderiminde otomasyon kullanmanız, ödemelerin zamanında alınmasını sağlar.
Ayrıca dijital araçlar kullanın. Örneğin, muhasebe yazılımı veya tablo dosyası ile şu sütunları takip edin: Ay, Gelir, Sabit Giderler, Değişken Giderler, Vergi Rezervi, Net Nakit. Kayıtlar hayat kurtarır; özellikle yıl sonu vergi hesaplarında net tabloya sahip olmak çok önemli. Bu yüzden, nakit akışı tahmini için düzenli güncelleme alışkanlığı kazanın.
Sık Sorulan Sorular
Nasıl bir nakit akışı tablosu en etkili olur?
Basit bir aylık tabloyla başlayın: Gelir, Sabit Giderler, Değişken Giderler ve Vergi Rezervini ayrı sütunlarda gösterin. Senaryolara göre %10-%20 güvenlik marjı eklemek, belirsizlikleri azaltır.
Vergi rezervini hangi oranda tutmalıyım?
Genelde aylık net gelirin %15-25’i arası önerilir; kişisel durumunuza göre dilim değişebilir. Kesintiler ve ileriye dönük vergi avantajlarını dikkate almayı unutmayın.
Gecikmeli ödemelerle nasıl başa çıkılır?
Fatura hatırlatıcıları ve ön ödeme indirimleriyle ödeme alışkanlıklarını değiştirmek etkili olabilir. Ayrıca gecikme riskini kapsayan güvenlik marjı eklemek de akıllıca bir adımdır.
Sonuç olarak, aylık nakit akışı tahmini ve vergi rezervi oluşturma, girişimci ve serbest çalışanlar için bir güvence ağını oluşturur. Şablon ve adımları kendi projelerinize uyarlayarak daha istikrarlı bir finansal taban kurabilirsiniz. Şimdi bir sonraki adımı atma zamanı – 12 aşamalı şablonu indirip kendi işiniz için özelleştirin ve rekabet gücünüzü artırın.
Call to Action: Hemen 12 Aşamalı Nakit Akışı Şablonu’nu indirin ve kendi işiniz için vergi rezervinizi oluşturmaya başlayın. Adım adım ilerleyin, kaydedin ve aylık olarak güncelleyin.